Maliyet Analizi: Kavramlar, Yöntemler ve Uygulama Çerçeveleri

Direkt ve endirekt maliyetlerden ABC maliyetlemeye, başabaş analizinden sapma hesaplamalarına kadar maliyet muhasebesinin tüm boyutlarını ele alıyoruz.

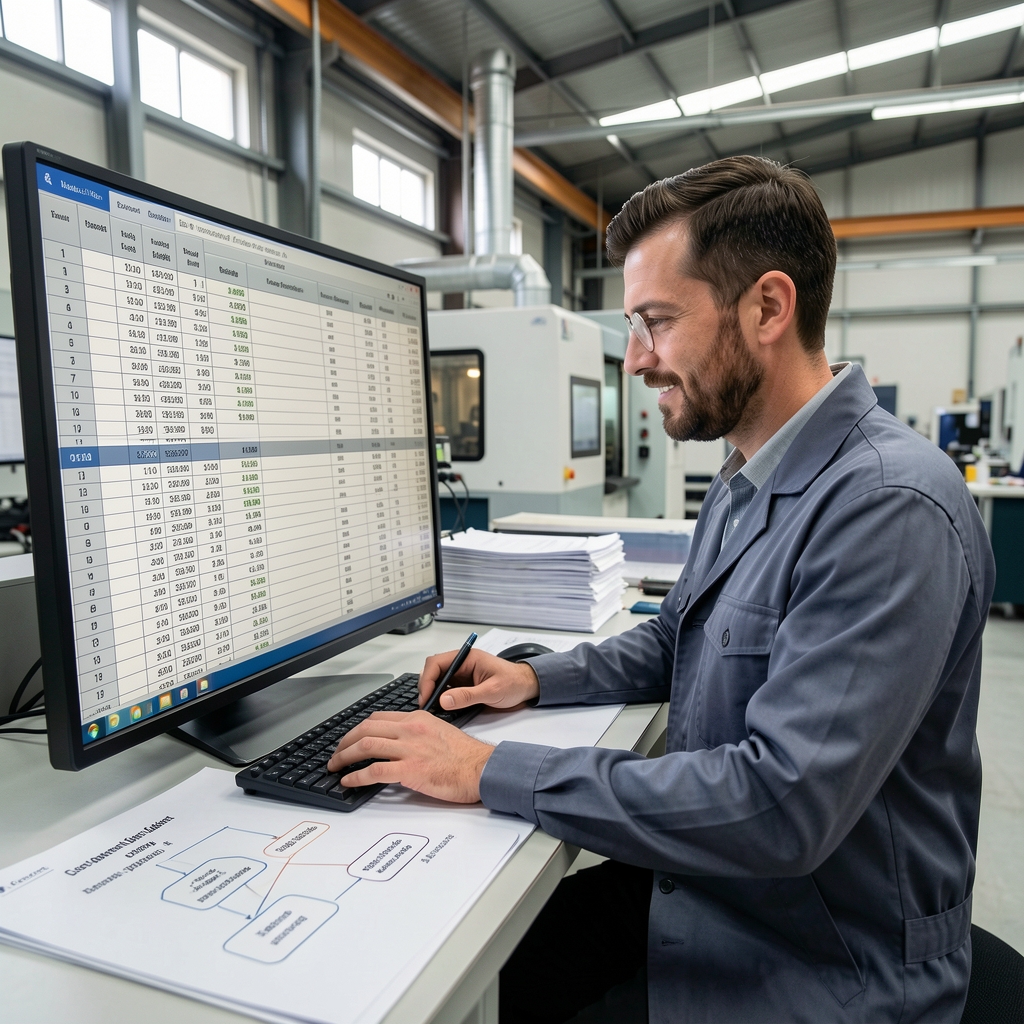
Üretim fabrikası ortamında maliyet hesaplama tabloları, makine saati kayıtları ve genel üretim giderleri dağıtım şeması üzerinde çalışan maliyet muhasebecisi

Maliyet Analizi Nedir?

Maliyet analizi; bir ürünün, hizmetin, sürecin veya departmanın maliyetini oluşturan bileşenlerin sistematik olarak tanımlanması, ölçülmesi ve yorumlanmasıdır. Bu süreç; maliyet kontrolünü güçlendirir, fiyatlandırma kararlarını destekler ve kârlılık optimizasyonuna katkıda bulunur.

Maliyet analizinin temel amacı, yöneticilerin hangi faaliyetin ne kadara mal olduğunu anlamalarını ve bu bilgiye dayanarak operasyonel kararlarını iyileştirmelerini sağlamaktır.

Fiyatlandırma Desteği: Minimum satış fiyatı ve katkı payı hesaplama

Maliyet Kontrolü: Standart-gerçekleşen karşılaştırması ve sapma tespiti

Karar Analizi: İmal et–satın al, ürün hattı devam/bırakma kararları

Temel Maliyet Hesaplama Yöntemleri

Sipariş Maliyeti Yöntemi

Her siparişin veya iş emrinin maliyetinin ayrı ayrı hesaplandığı bu yöntem; özelleştirilmiş üretim yapan işletmelerde (inşaat, yazılım, tekstil konfeksiyon) yaygın biçimde kullanılır. Direkt malzeme, direkt işçilik ve genel üretim giderleri her iş emri için ayrı bir maliyet kartında izlenir.

Safha Maliyeti Yöntemi

Homojen ürünlerin sürekli üretimde (çimento, kimya, gıda işleme) uygulanır. Maliyetler üretim safhalarına göre birikilir ve döneme ait toplam maliyet, eşdeğer birim üretim sayısına bölünerek birim maliyet hesaplanır.

Faaliyet Tabanlı Maliyetleme (ABC)

Genel üretim giderlerini hacim temelli dağıtım anahtarları yerine maliyete neden olan faaliyetler (aktiviteler) üzerinden ürünlere yükleyen çağdaş bir yöntemdir. Farklı hacimlerde üretilen ürünlerin gerçek maliyetini daha doğru yansıtır.

Standart Maliyet Sistemi

Önceden belirlenmiş standart maliyetler ile dönem içinde gerçekleşen maliyetlerin karşılaştırılmasına dayanan bu sistem, sapma analizinin temelini oluşturur. Malzeme, işçilik ve genel üretim giderleri için ayrı standartlar belirlenir.

Hedef Maliyetleme

Pazar fiyatından başlayarak istenen kâr marjı çıkarıldıktan sonra geriye kalan tutarın "hedef maliyet" olarak belirlenmesidir. Tasarım aşamasında maliyet yönetimini ön plana çıkaran bu yaklaşım, özellikle rekabetçi endüstrilerde tercih edilir.

Katkı Payı Analizi (CVP)

Satış hacmi, maliyetler ve kâr arasındaki ilişkiyi inceleyen bu analiz; başabaş noktası hesaplaması, hedef kâr analizi ve güvenlik marjı belirlenmesi için temel bir araçtır. Katkı payı = Satış Fiyatı − Değişken Maliyet formülüyle hesaplanır.

Standart Maliyet Sapma Analizi Çerçevesi

Standart ve gerçekleşen maliyetler arasındaki farkın sistematik analizi, yönetim kontrolünün temel aracıdır.

Malzeme Fiyat Sapması

Satın alınan hammadde için ödenen fiili fiyat ile standart fiyat arasındaki farkı ölçer. (Standart Fiyat − Fiili Fiyat) × Fiili Miktar formülüyle hesaplanır. Satın alma departmanının kontrolündedir.

Malzeme Kullanım Sapması

Kullanılan hammadde miktarı ile gerçek üretim için standart izin verilen miktar arasındaki farkı yansıtır. (Standart Miktar − Fiili Miktar) × Standart Fiyat formülüyle hesaplanır. Üretim departmanının sorumluluğundadır.

İşçilik Ücret Sapması

Ödenen fiili ücret haddi ile standart ücret haddi arasındaki farkı ölçer. (Standart Ücret − Fiili Ücret) × Fiili Saat formülüyle bulunur. İnsan kaynakları veya üretim müdürlüğünün sorumluluğundadır.

İşçilik Verimlilik Sapması

Kullanılan fiili işçilik saati ile standart izin verilen saat arasındaki farkı yansıtır. (Standart Saat − Fiili Saat) × Standart Ücret formülüyle hesaplanır. Operasyonel verimliliğin bir ölçüsüdür.

Bütçe ve Planlama Konularına Geçin

Maliyet analizini tamamlayan bütçe planlama ve performans ölçümü konularını keşfedin.