Kurumsal Yönetim: Şirketleri Yönlendiren İlkeler ve Yapılar

Yönetim kurulu bağımsızlığından pay sahipleri haklarına, şeffaflık gereksinimlerinden OECD kurumsal yönetim ilkelerine kadar modern şirket yönetişiminin temel boyutları.

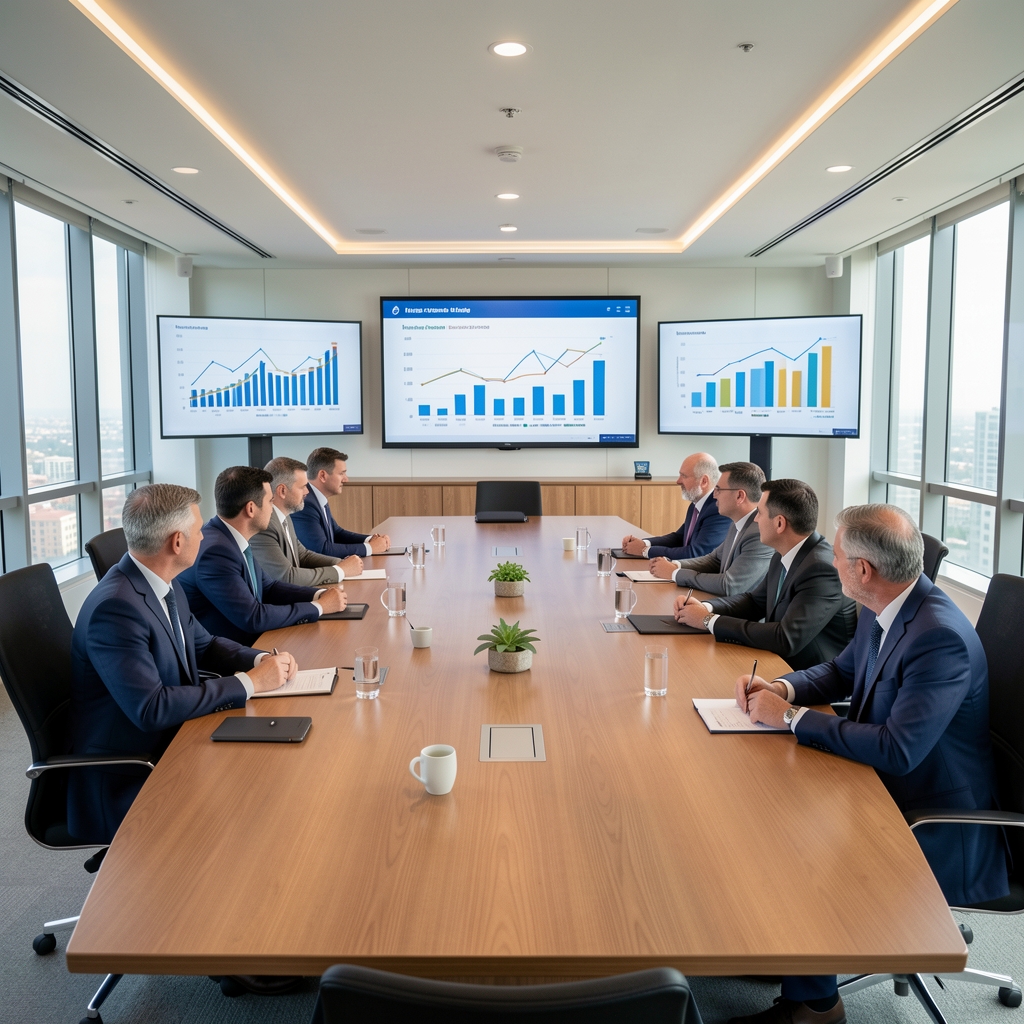
Işıklı modern yönetim kurulu toplantı odası, uzun konferans masası etrafında oturan yöneticiler, arka planda şirket performans grafikleri ve strateji sunumu içeren ekranlar

Kurumsal Yönetim Nedir?

Kurumsal yönetim, bir şirketin yönetildiği ve denetlendiği sistem olarak tanımlanır. Yönetim kurulu, üst yönetim, pay sahipleri ve diğer menfaat sahipleri arasındaki ilişkileri düzenleyen kural, uygulama ve süreçler bütününü kapsar.

İyi kurumsal yönetim; şeffaflık, adillik, hesap verebilirlik ve sorumluluk ilkelerine dayanır. Bu ilkeleri hayata geçiren şirketler daha düşük sermaye maliyeti, artan yatırımcı güveni ve sürdürülebilir büyüme potansiyelinden yararlanır.

Şeffaflık: Finansal ve finansal olmayan bilgilerin zamanında kamuya açıklanması

Adillik: Tüm pay sahiplerine ve menfaat sahiplerine eşit muamele

Hesap Verebilirlik: Yönetim kurulunun pay sahiplerine karşı sorumluluğu

Sorumluluk: Yasal düzenlemelere ve etik kurallara uyum

OECD Kurumsal Yönetim İlkeleri

2023 yılında güncellenen OECD ilkeleri, ulusal yasal çerçevelerin ve borsa kotasyon gereksinimlerinin temel referans noktasını oluşturmaktadır.

Etkili Kurumsal Yönetim Çerçeveleri

OECD'nin birinci ilkesi, şeffaf ve adil piyasaların desteklendiği, etkin hukuki altyapının sağlandığı bir ortamda kurumsal yönetim düzenlemelerinin yapılması gerektiğini vurgular. Türkiye'de SPK Kurumsal Yönetim Tebliği bu çerçeveyi somutlaştırır.

Pay Sahipleri Hakları ve Eşit Muamele

Oy kullanma hakkı, temettü alma hakkı, bilgi edinme hakkı ve genel kurula katılım hakkı gibi temel pay sahipliği haklarının güvence altına alınması gerekir. Azınlık pay sahiplerinin de etkin biçimde korunması kurumsal yönetimin ayrılmaz parçasıdır.

Kurumsal Yatırımcılar ve Hissedar Angajmanı

Emeklilik fonları, sigorta şirketleri ve yatırım fonları gibi kurumsal yatırımcıların sorumluluk çerçevesi giderek genişlemektedir. İngiltere Yönetişim Kodu ve AB Hissedar Hakları Direktifi bu alandaki önemli düzenleyici metinlerdir.

Kamuya Açıklama ve Şeffaflık

Yıllık faaliyet raporları, pay sahipleri yapısı, yönetici ücretleri, ilişkili taraf işlemleri ve sürdürülebilirlik bilgileri başta olmak üzere kamuya açıklanacak bilgilerin eksiksiz, anlaşılır ve zamanında yayımlanması temel bir yükümlülüktür.

Yönetim Kurulunun Sorumlulukları

Stratejik yönlendirme, üst yönetim denetimi, risk gözetimi, iç kontrol ve denetim komitesi işlevleri yönetim kurulunun temel görevleri arasındadır. Bağımsız üye yapısı kurulun tarafsızlığını güvence altına alır.

Sürdürülebilirlik ve ESG Entegrasyonu

Çevresel (E), Sosyal (S) ve Yönetişim (G) faktörlerinin kurumsal yönetim çerçevesine entegrasyonu giderek zorunlu hale gelmektedir. TCFD, GRI ve ISSB standartları ESG raporlamasının temel referans metinlerini oluşturmaktadır.

Yönetim Kurulu Yapısı ve Komiteleri

Yönetim Kurulu Üye Yapısı

Türk Ticaret Kanunu ve SPK düzenlemeleri çerçevesinde halka açık şirketlerde yönetim kurulunun en az üçte biri bağımsız üyelerden oluşmalıdır. Bağımsızlık kriterleri; aile ilişkisi olmama, şirketle ticari ilişki bulunmama ve görev kısıtlaması gibi niteliksel koşullar içerir.

1
İcracı Üyeler

Şirketin günlük yönetiminde aktif görev alan üyelerdir. Genel müdür ve üst düzey yöneticiler bu kategoride yer alır. İcracı üyeler strateji uygulamasının merkezinde konumlanır.

2
İcracı Olmayan Üyeler

Günlük yönetimde yer almayan ancak stratejik karar alma süreçlerine katkı sağlayan üyelerdir. Yönetim kurulunun gözetim işlevini güçlendirirler.

3
Bağımsız Üyeler

SPK ve TTK'da belirlenen bağımsızlık kriterlerini karşılayan, azınlık pay sahipleri de dahil tüm pay sahiplerinin çıkarlarını gözeten üyelerdir. Denetim komitesi zorunlu olarak bağımsız üyelerden oluşur.

Zorunlu ve İhtiyari Komiteler

Denetim Komitesi (Zorunlu)

Finansal raporlamanın gözetimi, iç denetim biriminin işleyişi ve bağımsız denetçi ile ilişkilerin koordinasyonundan sorumludur. Tüm üyeler bağımsız olmalıdır; başkanın muhasebe ya da denetim alanında uzmanlığı tercih edilir.

Riskin Erken Tespiti Komitesi (Zorunlu)

TTK'nın 378. maddesi kapsamında kurulması zorunludur; şirketin varlığını, gelişmesini tehdit eden risklerin erken tespiti, bu risklerin yönetilmesi ve gerekli önlemlerin alınması amacıyla çalışır.

Ücret Komitesi (İhtiyari)

Yönetim kurulu üyeleri ve üst düzey yöneticilerin ücret politikasını belirler; ücretlendirme sisteminin performans ve uzun vadeli hissedar değeriyle uyumlu olmasını sağlar.

Kurumsal Yönetim Komitesi (İhtiyari)

SPK ilkeleri çerçevesinde kurumsal yönetim uygulamalarını izler; aday gösterme süreçlerini ve pay sahipleriyle ilişkileri yönetir.

Türkiye'de Kurumsal Yönetim Düzenlemeleri

SPK Kurumsal Yönetim Tebliği (II-17.1)

Halka açık şirketler için zorunlu ve gönüllü kurumsal yönetim ilkelerini belirler. Uyum durumu yıllık faaliyet raporunda "Uy ya da Açıkla" ilkesi çerçevesinde kamuya açıklanır.

Türk Ticaret Kanunu (TTK)

Yönetim kurulu yapısı, görev ve sorumlulukları, iç denetim zorunluluğu, finansal raporlama standartları ve pay sahipleri hakları konularında temel yasal çerçeveyi oluşturur.

Borsa İstanbul (BIST) Kotasyon Kuralları

BIST 30, BIST 50 ve BIST 100 endekslerindeki şirketlere farklı düzeylerde ek kurumsal yönetim gereksinimleri uygulanır. Sürdürülebilirlik endeksine dahil olma için ESG kriterlerini karşılamak gerekir.

Bağımsız Denetim Zorunluluğu

Kamu Gözetimi Muhasebe ve Denetim Standartları Kurumu (KGK) gözetiminde gerçekleştirilen bağımsız denetim, kurumsal yönetimin finansal şeffaflık boyutunun temel güvencesini oluşturur.

İç Denetim ile Yönetişimi Güçlendirin

Kurumsal yönetim çerçevesini tamamlayan iç denetim ilkeleri ve üç savunma hattı modeli hakkında detaylı içeriklerimizi keşfedin.